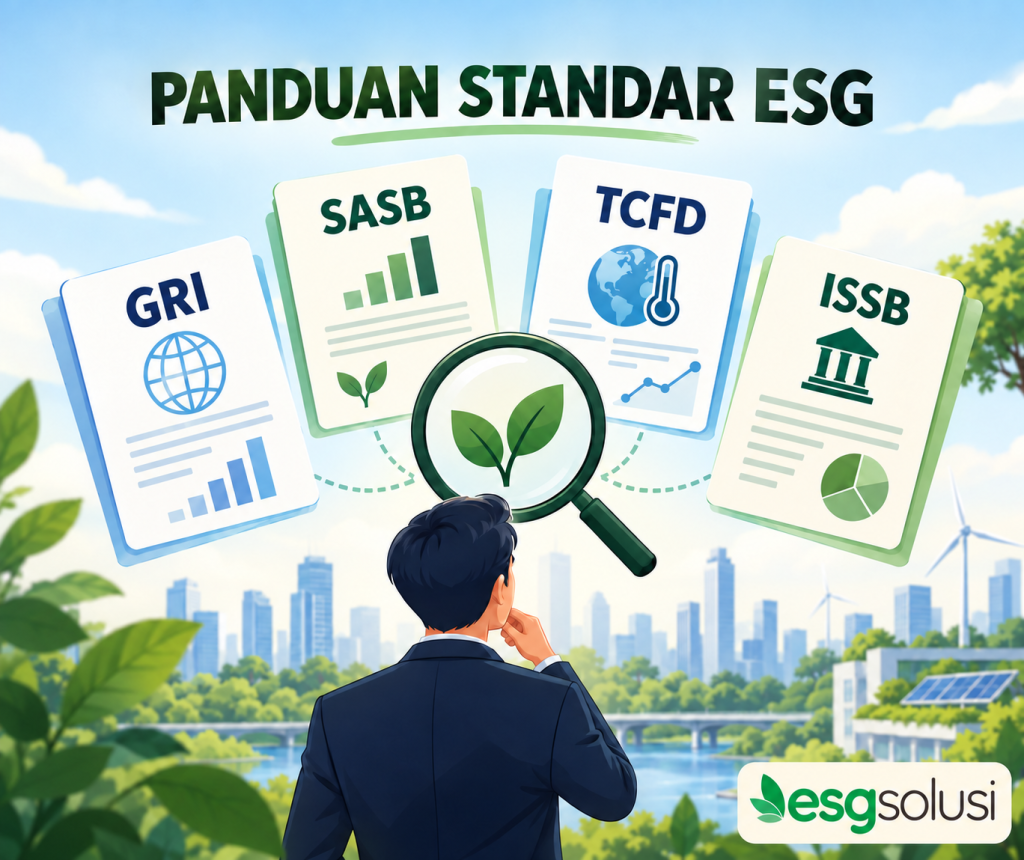
Tim sudah mulai mengumpulkan data, tetapi muncul pertanyaan baru: laporan ini harus mengikuti GRI, SASB, TCFD, atau ISSB? Satu pihak meminta seluruhnya digunakan. Pihak lain ingin memilih yang paling sederhana. Tanpa memahami tujuan masing-masing, perusahaan bisa menghabiskan waktu membuat tabel tambahan yang tidak membantu pembaca.
GRI berfokus pada dampak organisasi terhadap ekonomi, lingkungan, dan manusia. SASB menyediakan standar berbasis industri untuk informasi yang relevan bagi investor. TCFD merupakan rekomendasi pengungkapan iklim yang telah diintegrasikan ke standar ISSB. ISSB adalah badan penyusun standar yang menerbitkan IFRS S1 dan IFRS S2, bukan nama satu laporan.
Pilihan yang tepat dimulai dari kewajiban perusahaan, pengguna informasi, dan isu yang perlu dijelaskan. Artikel ini membantu Anda memahami hubungan keempat nama tersebut serta menyusun proses pelaporan yang lebih efisien.
Jangan menyamakan lembaga dengan standar
Sebagian kebingungan muncul karena nama lembaga, rekomendasi, dan standar disebut dalam satu daftar. ISSB adalah International Sustainability Standards Board di bawah IFRS Foundation. Produk standarnya mencakup IFRS S1 untuk pengungkapan umum terkait keberlanjutan dan IFRS S2 untuk pengungkapan terkait iklim.
SASB Standards tetap relevan sebagai rujukan berbasis industri, dengan tanggung jawab pengelolaannya berada pada ISSB. Latar hubungan tersebut dijelaskan oleh IFRS Foundation melalui laman SASB. Karena itu, memakai SASB tidak selalu berarti memilih jalur yang terpisah dari ISSB.
Untuk pembaca internal, sebutkan nama dokumen yang benar-benar digunakan. Kalimat “perusahaan mempertimbangkan IFRS S1 dan IFRS S2” lebih jelas daripada mengatakan “memakai ISSB” tanpa menjelaskan cakupan dan status penerapannya.
GRI membantu menjelaskan dampak perusahaan
Dalam konteks GRI, pertanyaan pentingnya adalah bagaimana kegiatan dan hubungan bisnis perusahaan berdampak pada ekonomi, lingkungan, serta manusia. Contohnya kondisi kerja pemasok, penggunaan air, atau dampak lingkungan dari operasi.
Penentuan topik tidak cukup berdasarkan popularitas isu. Perusahaan perlu memahami dampak yang signifikan dan menjelaskan bagaimana dampak tersebut dikelola. Untuk tahap ini, baca materiality assessment ESG dan rujuk GRI 3 tentang topik material.
GRI dapat membantu perusahaan menyampaikan informasi kepada pemangku kepentingan yang luas. Namun, penggunaan standar tidak otomatis membuat seluruh klaim perusahaan benar. Kualitas data, keterbukaan mengenai masalah, serta ketepatan penerapan tetap menentukan kegunaan laporan.
SASB mempertajam pertanyaan berdasarkan industri
Kebutuhan informasi investor berbeda menurut model bisnis. Isu yang relevan bagi perusahaan perangkat lunak tidak selalu sama dengan perusahaan pertambangan. Pendekatan berbasis industri membantu tim menghindari daftar indikator yang terlalu umum.
Dalam persiapan laporan, periksa aktivitas usaha yang benar-benar dijalankan, bukan hanya nama sektor perusahaan. Kelompok usaha dengan beberapa kegiatan mungkin perlu menilai lebih dari satu konteks industri. Catat alasan pemilihan dan hubungan indikator dengan risiko atau peluang yang dibahas.
Gunakan standar sebagai alat untuk mengajukan pertanyaan yang lebih tepat. Jangan mengambil satu indikator hanya karena datanya tersedia, lalu mengabaikan informasi yang lebih relevan tetapi membutuhkan koordinasi tambahan.
TCFD tetap penting sebagai dasar pemahaman iklim
TCFD membangun rekomendasi pengungkapan iklim yang dikenal melalui tata kelola, strategi, manajemen risiko, serta metrik dan target. Satuan tugasnya sudah dibubarkan, dan rekomendasinya diintegrasikan ke standar ISSB. Hubungan tersebut dijelaskan dalam laman resmi ISSB dan TCFD.
Artinya, perusahaan perlu memahami perkembangan tersebut ketika menyebut TCFD dalam laporan. Jangan menggambarkannya sebagai lembaga aktif yang berdiri sejajar dengan ISSB untuk menerbitkan standar baru.
Pekerjaan yang pernah dilakukan dengan rekomendasi TCFD bisa menjadi modal untuk analisis kesenjangan. Tim tetap harus memeriksa persyaratan standar yang dituju, alih-alih menyatakan seluruhnya otomatis terpenuhi karena struktur bab laporan terlihat sama.
Bagaimana membaca hubungan keempatnya
| Nama | Fokus praktis | Pertanyaan awal bagi tim |
|---|---|---|
| GRI Standards | Dampak organisasi | Dampak signifikan apa yang perlu dijelaskan |
| SASB Standards | Informasi berbasis industri untuk investor | Isu dan metrik industri mana yang relevan |
| Rekomendasi TCFD | Pengungkapan terkait iklim | Bagaimana risiko iklim masuk ke keputusan bisnis |
| IFRS S1 dan IFRS S2 dari ISSB | Informasi keberlanjutan untuk pengguna utama laporan keuangan umum | Risiko dan peluang apa yang memengaruhi prospek perusahaan |
Tabel ini bukan daftar sertifikasi perusahaan. Pernyataan kesesuaian terhadap standar memiliki persyaratan tersendiri. Tim perlu membedakan “mengacu pada beberapa indikator” dengan “memenuhi seluruh persyaratan yang relevan”.
Apa hubungannya dengan PSPK di Indonesia
DSK IAI mengesahkan PSPK 1 dan PSPK 2 pada 1 Juli 2025 dengan tanggal efektif 1 Januari 2027. Informasi tersebut tersedia pada pengumuman resmi IAI. Perkembangan ini penting bagi perusahaan yang sedang menyiapkan sistem informasi keberlanjutan.
Namun, tanggal efektif standar tidak boleh langsung diterjemahkan sebagai kewajiban seragam bagi semua perusahaan. Identifikasi subjek, tahapan, dan ketentuan regulator yang berlaku bagi organisasi Anda. Pisahkan standar penyusunan informasi dari aturan yang menentukan siapa harus menyampaikan laporan dan kapan.
Artikel ESG Solusi mengenai IFRS S1 dan IFRS S2 dapat menjadi bacaan pengantar. Untuk keputusan kepatuhan, cocokkan kembali informasi dengan sumber primer dan ketentuan yang mengikat perusahaan.
Langkah pertama memetakan kebutuhan laporan
Buat daftar pengguna laporan: regulator, investor, pemberi pinjaman, pelanggan, pekerja, atau masyarakat. Tulis informasi yang dibutuhkan masing-masing serta tenggatnya. Cara ini membantu tim melihat kebutuhan yang sama dan kebutuhan yang benar-benar berbeda.
Selanjutnya, petakan kewajiban dan komitmen. Bedakan aturan hukum, permintaan kontraktual pelanggan, serta pilihan sukarela perusahaan. Semuanya bisa relevan, tetapi alasan pemenuhannya perlu jelas agar manajemen dapat menentukan prioritas dan sumber daya.
Untuk konteks domestik, lihat pembahasan POJK 51 dan pelaporan ESG sebagai pengantar, lalu gunakan sumber resmi regulator. Jangan mengandalkan satu artikel untuk menyimpulkan seluruh kewajiban kelompok usaha dengan kegiatan yang berbeda.
Bangun satu sistem data untuk beberapa kebutuhan
Menggunakan beberapa kerangka tidak harus berarti meminta divisi mengisi formulir berulang. Buat katalog data yang mencatat definisi, unit, periode, batas, pemilik, bukti, serta tujuan penggunaan. Satu data dapat mendukung beberapa pengungkapan jika definisinya sesuai.
Sebagai contoh, data konsumsi energi dapat membantu perhitungan emisi dan pembahasan efisiensi. Namun, periode serta cakupannya harus konsisten. Untuk memahami dasar angka tersebut, gunakan panduan perhitungan emisi perusahaan.
Petakan kesenjangan dengan jujur. Tandai data yang tersedia, masih perlu estimasi, atau belum dapat disiapkan. Setelah itu, tentukan prioritas perbaikan berdasarkan persyaratan dan materialitas. Jangan menutup kekurangan data dengan kalimat yang terdengar meyakinkan tetapi tidak memberi informasi.
Contoh alur kerja tim pelaporan
Pada awal periode, koordinator mengirim definisi data dan jadwal kepada pemilik proses. Unit operasional kemudian menyiapkan data beserta bukti. Fungsi keuangan atau pengendalian memeriksa konsistensi angka, sementara tim sustainability menghubungkan informasi dengan pengungkapan yang relevan.
Sebelum laporan disetujui, lakukan pemeriksaan silang. Apakah target sama dengan yang ada di roadmap? Apakah batas emisi sesuai dengan penjelasan organisasi? Apakah kejadian penting selama periode pelaporan sudah dijelaskan, termasuk masalah yang belum selesai?
Simpan jejak persetujuan dan perubahan. Proses tersebut membantu penyusunan periode berikutnya serta pemeriksaan independen bila diperlukan. Baca persiapan assurance laporan keberlanjutan untuk memahami mengapa bukti dan kontrol perlu dibangun sejak awal.
Hindari tiga kesalahan pemilihan standar
Kesalahan pertama adalah memilih berdasarkan popularitas tanpa memeriksa kebutuhan. Kesalahan kedua adalah menyatakan kepatuhan penuh hanya karena laporan memuat nama standar. Kesalahan ketiga adalah menyamakan seluruh pendekatan materialitas.
Perbaikannya sederhana secara konsep, meskipun membutuhkan disiplin: tulis tujuan, periksa persyaratan, petakan kesenjangan, dan dokumentasikan keputusan. Artikel kesalahan umum sustainability report membantu tim memeriksa risiko editorial sebelum laporan diterbitkan.
Pelaporan yang baik juga mengakui batas informasi. Penjelasan mengenai estimasi atau perubahan metodologi membantu pembaca menilai angka secara tepat. Hal tersebut lebih berguna daripada menyajikan kepastian yang sebenarnya tidak dimiliki perusahaan.
Pertanyaan yang sering muncul
Apakah GRI digantikan oleh ISSB
Tidak. Keduanya memiliki tujuan dan perspektif yang berbeda serta dapat digunakan secara saling melengkapi. Perusahaan perlu menentukan kebutuhan pengguna informasi dan memastikan penerapan masing-masing sesuai persyaratannya.
Apakah perusahaan harus menggunakan semuanya
Tidak otomatis. Tentukan kewajiban dan kebutuhan informasi terlebih dahulu. Menggunakan lebih banyak nama kerangka tidak selalu membuat laporan lebih berguna jika isi dan datanya tetap sama-sama lemah.
Apakah pelatihan berarti perusahaan sudah memenuhi standar
Tidak. Pelatihan membantu membangun kompetensi. Pemenuhan standar membutuhkan penerapan, data, pengendalian, dan evaluasi. ESG Fundamental dapat membantu tim memulai pembelajaran, sementara kebutuhan implementasi perlu direncanakan tersendiri.
Pilih berdasarkan kebutuhan lalu perkuat prosesnya
Sebelum menambah kerangka baru, petakan apa yang sudah dikerjakan dan apa yang masih kurang. Libatkan pemilik data sejak awal agar keputusan pelaporan tidak menjadi beban mendadak pada akhir tahun.
Untuk pembelajaran lintas divisi, pertimbangkan corporate training. Anda dapat mendiskusikan kebutuhan tim dengan ESG Solusi sambil membawa daftar kerangka, laporan terakhir, dan kendala pengumpulan data. Informasi tersebut membantu menentukan ruang lingkup pembahasan yang benar-benar diperlukan.