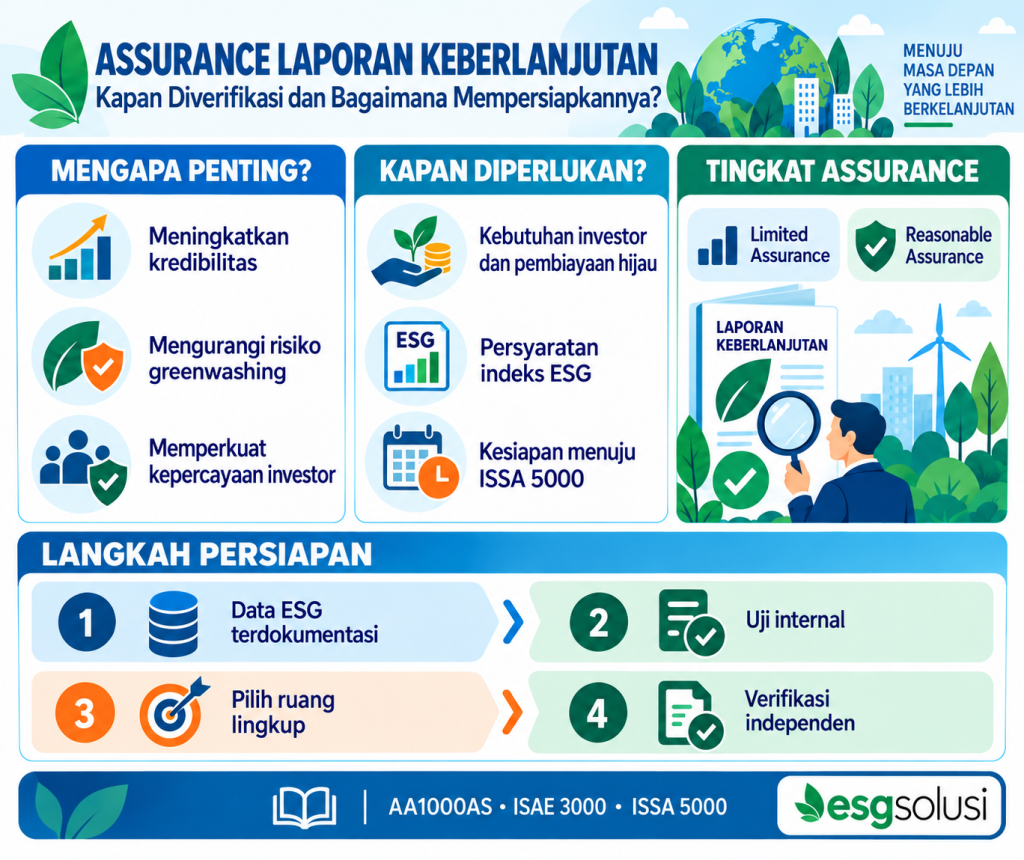
| Assurance (asurans) adalah proses verifikasi independen terhadap laporan keberlanjutan, mirip dengan audit laporan keuangan. Saat ini baru sekitar 13% laporan keberlanjutan emiten Indonesia yang sudah diverifikasi pihak ketiga, namun arah regulasi bergerak menuju kewajiban yang lebih luas — termasuk standar baru ISSA 5000 yang wajib berlaku untuk laporan bertanggal setelah 15 Desember 2026. Artikel ini membahas kapan assurance diperlukan dan cara mempersiapkannya. |
Baru 13% Laporan yang Diverifikasi Tapi Arahnya Menuju Kewajiban yang Lebih Luas
Pada IDX Channel ESG Conference 2026, Direktur Pengembangan Bursa Efek Indonesia (BEI), Iding Pardi, menyebutkan bahwa 87% perusahaan tercatat telah menerbitkan laporan keberlanjutan tahun 2025. Namun, hanya 13% laporan yang telah melalui verifikasi independen oleh pihak ketiga. Perbedaan tersebut memperlihatkan bahwa penerapan assurance terhadap laporan keberlanjutan di Indonesia masih berada pada tahap awal.
Ke depan, tuntutan terhadap kualitas pelaporan keberlanjutan diperkirakan semakin kuat. ISSA 5000 akan berlaku mulai 15 Desember 2026, sedangkan revisi POJK 51 mengarah pada penguatan verifikasi data keberlanjutan. Perusahaan yang bersiap lebih awal akan memiliki keunggulan.
Kapan Assurance Diperlukan atau Diwajibkan
- Belum ada kewajiban universal saat ini mayoritas laporan keberlanjutan di Indonesia masih bersifat self declared tanpa verifikasi pihak ketiga.
- Diperlukan secara de facto bagi perusahaan yang ingin mengakses instrumen pembiayaan berkelanjutan (green bond, sustainability linked loan) atau masuk indeks ESG tertentu, karena investor institusional dan lembaga pemeringkat semakin mensyaratkan laporan yang sudah diasurans.
- Akan makin diwajibkan seiring arah revisi POJK 51 dan penerapan ISSA 5000 sebagai standar asurans komprehensif baru mulai laporan bertanggal setelah 15 Desember 2026.
- Praktik terbaik: perusahaan besar dan emiten sebaiknya mulai menjajaki assurance secara bertahap dimulai dari limited assurance pada data yang paling material — alih-alih menunggu kewajiban formal berlaku.
Dua Level Assurance dan Standar yang Berlaku
| Standar | Fokus | Status |
| AA1000AS | Empat prinsip: inclusivity, materiality, responsiveness, impact | Melengkapi standar audit, masih dipakai luas |
| ISAE 3000 | Dua level verifikasi: limited assurance dan reasonable assurance | Berangsur digantikan ISSA 5000 |
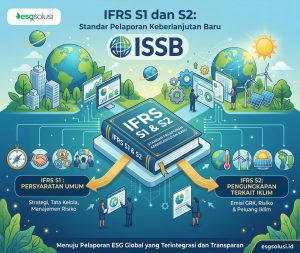
| ISSA 5000 | Standar komprehensif baru yang menggabungkan seluruh kebutuhan asurans keberlanjutan | Wajib untuk laporan bertanggal setelah 15 Desember 2026 |
Limited assurance adalah pengujian yang lebih ringkas, cukup untuk menangkap kesalahan material namun tidak sedalam audit penuh umumnya menjadi titik awal yang lebih realistis bagi perusahaan yang baru memulai proses assurance. Reasonable assurance memberikan tingkat keyakinan yang jauh lebih tinggi, mendekati audit laporan keuangan, namun membutuhkan kesiapan data dan biaya yang lebih besar.
Cara Mempersiapkan Perusahaan untuk Proses Assurance
- Bangun sistem pencatatan data ESG yang terdokumentasi setiap angka harus punya jejak sumber (traceable) yang bisa ditunjukkan ke auditor independen.
- Lakukan self assessment internal terhadap prinsip AA1000AS sebelum laporan diserahkan ke pihak eksternal untuk verifikasi.
- Mulai dari limited assurance pada data yang paling material (misalnya data emisi) sebelum melangkah ke reasonable assurance atau cakupan yang lebih luas.
- Libatkan tim yang menyusun laporan keberlanjutan sejak tahap perencanaan data, bukan hanya di akhir proses penulisan laporan.
- Pilih penyedia jasa assurance yang memiliki kompetensi menerapkan ISAE 3000, AA1000AS, atau ISSA 5000 sesuai kebutuhan.
Kesiapan Data adalah Kunci Utama Proses Assurance yang Lancar
ESG Solusi membantu perusahaan menyiapkan data dan sistem pelaporan yang siap untuk proses assurance, melalui layanan ESG strategy mapping dan sustainability assessment, dilengkapi program ESG Fundamental bagi tim penyusun laporan.
FAQ Seputar Assurance Laporan Keberlanjutan
Apakah assurance laporan keberlanjutan sama dengan audit laporan keuangan?
Prinsipnya mirip (verifikasi independen), namun objeknya berbeda assurance keberlanjutan menguji data dan klaim ESG, sementara audit laporan keuangan menguji data finansial. Keduanya bisa dilakukan oleh kantor akuntan publik yang sama.
Apakah perusahaan wajib langsung menerapkan reasonable assurance?
Tidak. Banyak perusahaan memulai dari limited assurance pada data yang paling material, lalu meningkatkan cakupan dan kedalaman verifikasi secara bertahap.
Kapan ISSA 5000 mulai wajib diterapkan?
ISSA 5000 wajib diterapkan untuk laporan keberlanjutan bertanggal setelah 15 Desember 2026, meskipun adopsi lebih awal diperbolehkan.
Siapa yang berwenang melakukan assurance laporan keberlanjutan?
Umumnya kantor akuntan publik atau lembaga penyedia jasa assurance independen yang memiliki kompetensi menerapkan ISAE 3000, AA1000AS, atau ISSA 5000.
Apa manfaat utama assurance bagi perusahaan selain kepatuhan?
Assurance meningkatkan kredibilitas laporan di mata investor dan lembaga pemeringkat ESG, mengurangi risiko dituding greenwashing, dan bisa mempermudah akses ke instrumen pembiayaan berkelanjutan.
Assurance Adalah Investasi Kredibilitas, Bukan Beban Tambahan
Dengan gap 74 persen antara perusahaan yang melapor dan yang diverifikasi, serta arah regulasi yang makin jelas menuju kewajiban verifikasi, perusahaan yang mempersiapkan proses assurance sejak dini akan lebih siap menghadapi perubahan ke depan dibanding yang menunggu sampai kewajiban formal berlaku.
Jika perusahaan Anda ingin mempersiapkan laporan keberlanjutan yang siap menghadapi proses assurance, tim ESG Solusi siap membantu. Konsultasikan kebutuhan Anda melalui WhatsApp atau pelajari program ESG Fundamental ESG Solusi.