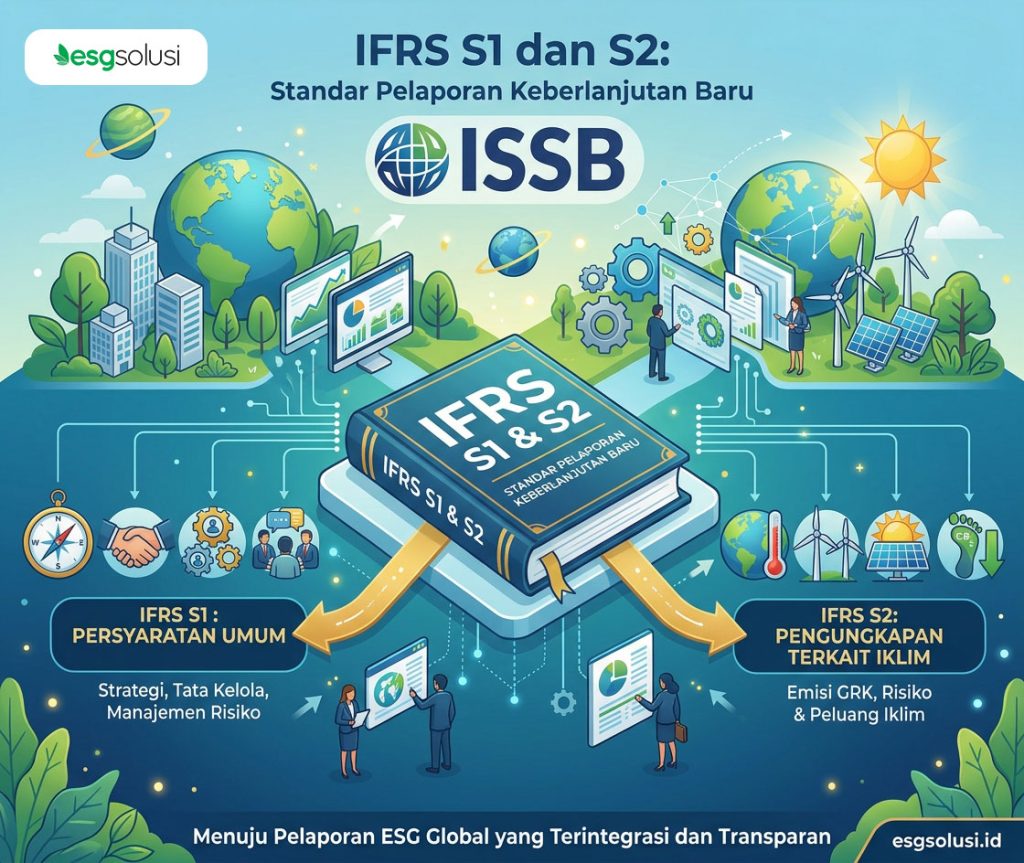
| IFRS S1 dan S2 adalah standar global pengungkapan keberlanjutan yang diterbitkan International Sustainability Standards Board (ISSB) — S1 mengatur pengungkapan umum risiko dan peluang terkait keberlanjutan, S2 mengatur pengungkapan spesifik terkait iklim. Di Indonesia, keduanya diadaptasi menjadi PSPK 1 dan PSPK 2, wajib berlaku efektif 1 Januari 2027. Perusahaan yang sudah melapor dengan GRI punya modal besar untuk migrasi karena tersedia panduan interoperabilitas resmi. |
2027 Semakin Dekat, tapi Banyak Perusahaan Masih Menganggap Ini Pelaporan dari Nol
Dewan Standar Keberlanjutan Indonesia meratifikasi PSPK 1 dan PSPK 2 — adaptasi lokal dari IFRS S1 dan S2 — pada 1 Juli 2025, dengan tanggal efektif implementasi 1 Januari 2027. Lebih dari 30 yurisdiksi di dunia sudah mengadopsi standar pengungkapan keberlanjutan berbasis IFRS ini, menjadikannya salah satu perubahan pelaporan paling signifikan bagi emiten dan perusahaan publik dalam beberapa tahun terakhir.
Masalahnya, banyak tim sustainability yang sudah bertahun-tahun melapor dengan GRI Standards menganggap migrasi ke IFRS S1 & S2 berarti membangun sistem pelaporan dari awal. Padahal, IFRS Foundation dan GRI sudah menerbitkan panduan interoperabilitas resmi pada Januari 2024 yang secara eksplisit menyatakan: perusahaan yang sudah mengungkapkan emisi GHG memakai GRI 305 “akan berada di posisi yang baik” untuk memenuhi IFRS S2 (GRI & IFRS Foundation, 2024).
Artikel ini menjelaskan apa itu IFRS S1 dan S2, siapa yang wajib menerapkannya, dan memetakan secara konkret mana yang sudah selaras dengan pelaporan GRI yang sudah berjalan serta mana yang butuh kerja tambahan.
Apa Itu IFRS S1 dan S2, dan Siapa yang Wajib Menerapkannya
IFRS S1 (General Requirements for Disclosure of Sustainability-related Financial Information) mewajibkan perusahaan mengungkapkan seluruh risiko dan peluang terkait keberlanjutan yang secara wajar dapat memengaruhi arus kas, akses ke pembiayaan, atau biaya modal dalam jangka pendek, menengah, dan panjang. IFRS S2 (Climate-related Disclosures) adalah standar tematik pertama di bawah IFRS S1, secara khusus mengatur pengungkapan risiko dan peluang terkait iklim, termasuk emisi gas rumah kaca Scope 1, 2, dan 3.
Di Indonesia, kedua standar ini diadaptasi menjadi PSPK 1 dan PSPK 2 oleh Dewan Standar Keberlanjutan Indonesia, dengan kewajiban penerapan efektif 1 Januari 2027 bagi emiten dan perusahaan publik yang tercatat di Bursa Efek Indonesia. Perusahaan yang belum termasuk kategori wajib tahap awal tetap disarankan mulai bersiap, karena cakupan kewajiban pelaporan keberlanjutan cenderung meluas seiring waktu.
Kenapa GRI adalah Modal, Bukan Titik Nol untuk Migrasi
Titik yang Sudah Sangat Selaras: menurut panduan interoperabilitas GRI dan IFRS Foundation, GRI 305 (Emisi) dan IFRS S2 sama-sama mensyaratkan pengungkapan emisi Scope 1, 2, dan 3 dalam satuan metrik ton CO2 ekuivalen, mencakup gas rumah kaca yang identik, dan menggunakan pendekatan konsolidasi yang sama dari GHG Protocol Corporate Standard.
- Cakupan Scope 1, 2, dan 3 dalam metrik ton CO2e — identik di kedua standar.
- Basis metodologi GHG Protocol Corporate Standard — diwajibkan IFRS S2, disarankan GRI 305.
Titik yang Bisa Diselaraskan dengan Pilihan Sadar
Beberapa perbedaan bisa dijembatani jika perusahaan secara sengaja memilih metodologi yang kompatibel dengan kedua standar sejak awal:
- Menerapkan kategori Scope 3 dari GHG Protocol Corporate Value Chain Standard secara konsisten.
- Menggunakan nilai potensi pemanasan global (GWP) terbaru dari IPCC.
- Mengungkapkan sumber dan metodologi faktor emisi secara transparan di kedua laporan.
Titik yang Memang Berbeda dan Butuh Data Tambahan
| Aspek | GRI 305 | IFRS S2 |
| Scope 2 | Mewajibkan pelaporan market-based di samping location-based | Menekankan penjelasan instrumen kontraktual yang memengaruhi Scope 2 |
| Emisi biogenik | Wajib diungkap terpisah | Tidak secara spesifik disyaratkan sama |
| Cakupan entitas | Berbasis boundary organisasi pelapor | Wajib memisahkan emisi grup konsolidasi vs entitas investee |
| Sektor keuangan | Tidak spesifik | Wajib mengungkap financed emissions bagi lembaga jasa keuangan |
Langkah Gap Analysis Praktis
- Inventarisasi seluruh disclosure GRI yang sudah dilaporkan perusahaan saat ini, termasuk metodologi dan sumber datanya.
- Petakan tiap disclosure ke persyaratan IFRS S1 (pengungkapan umum) dan S2 (iklim) yang setara, memakai panduan interoperabilitas GRI-IFRS sebagai acuan.
- Identifikasi data yang belum tersedia (misalnya financed emissions bagi lembaga keuangan, atau pemisahan emisi grup vs investee).
- Uji coba pelaporan paralel — susun draf pengungkapan gaya IFRS S1/S2 di samping laporan GRI yang sudah ada, sebelum kewajiban 2027 berlaku efektif.
- Siapkan tim untuk proses asurans, karena IFRS S1/S2 cenderung mendorong tingkat verifikasi data yang lebih tinggi dibanding laporan GRI standalone.
Migrasi Standar Butuh Peta Jalan, Bukan Cuma Niat Baik
ESG Solusi membantu perusahaan memahami dan menyiapkan penerapan IFRS S1 & S2 lewat layanan ESG strategy mapping dan sustainability assessment, termasuk gap analysis data emisi bagi perusahaan yang sudah melapor dengan GRI dan kesiapan asurans. Pendampingan ini bisa dikombinasikan dengan program ESG Fundamental bagi tim yang perlu menyegarkan pemahaman dasar sebelum masuk ke detail teknis pemetaan standar.
FAQ Seputar Migrasi GRI ke IFRS S1 & S2
Apakah perusahaan harus berhenti memakai GRI setelah pindah ke IFRS S1/S2?
Tidak harus. Banyak perusahaan tetap memakai GRI untuk pengungkapan dampak sosial dan lingkungan yang lebih luas, sambil menambahkan pengungkapan IFRS S1/S2 untuk kebutuhan investor dan regulasi finansial.
Kapan PSPK 1 dan PSPK 2 mulai wajib diterapkan di Indonesia?
Efektif per 1 Januari 2027, setelah diratifikasi Dewan Standar Keberlanjutan Indonesia pada 1 Juli 2025.
Bagian mana yang paling sering jadi kendala saat migrasi?
Financed emissions bagi lembaga jasa keuangan dan pemisahan emisi grup konsolidasi versus entitas investee biasanya jadi kendala terbesar karena membutuhkan data yang belum tentu dikumpulkan di bawah pelaporan GRI standalone.
Apakah panduan interoperabilitas GRI-IFRS ini resmi dari kedua lembaga?
Ya, dokumen ini diterbitkan bersama oleh IFRS Foundation dan GRI pada Januari 2024, khusus membahas keselarasan pengungkapan emisi gas rumah kaca.
Apakah perlu asurans tambahan setelah migrasi ke IFRS S1/S2?
IFRS S1/S2 umumnya mendorong tingkat verifikasi data yang lebih ketat dibanding laporan GRI standalone, sehingga persiapan proses asurans sebaiknya dimasukkan ke dalam rencana migrasi sejak awal.
Yang Sudah Dibangun dengan GRI Adalah Modal, Bukan Titik Nol
Migrasi ke IFRS S1 & S2 terasa berat jika dianggap proyek pelaporan baru dari awal. Dengan panduan interoperabilitas resmi sebagai peta, perusahaan yang sudah disiplin melapor dengan GRI justru punya modal besar untuk mempercepat kepatuhan menjelang 2027.
Jika perusahaan Anda ingin memetakan gap spesifik antara laporan GRI yang sudah ada dengan persyaratan IFRS S1 & S2, tim ESG Solusi siap membantu. Konsultasikan kebutuhan gap analysis Anda melalui WhatsApp atau pelajari program ESG Fundamental ESG Solusi.