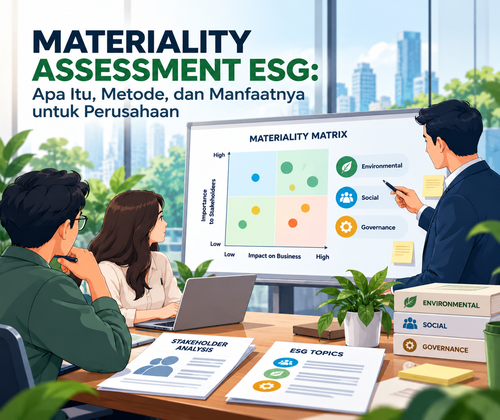
Daftar isu ESG bisa sangat panjang: emisi, air, keselamatan, keberagaman, perlindungan data, sampai antikorupsi. Ketika semuanya dianggap sama penting, tim biasanya kesulitan menentukan pekerjaan pertama. Anggaran tersebar, survei bertambah, tetapi keputusan yang dihasilkan belum tentu lebih jelas. Karena itu, materiality assessment ESG perlu dirancang sebagai proses pengambilan keputusan, bukan sekadar survei dan pemberian skor.
Materiality assessment ESG adalah proses menentukan isu keberlanjutan yang paling penting berdasarkan pendekatan materialitas yang digunakan. Proses ini membantu perusahaan memilih fokus strategi dan pelaporan dengan dasar yang dapat dijelaskan. Hasilnya tidak cukup berupa matriks berwarna; perusahaan perlu memahami dampak, bukti, dan tindakan di balik setiap prioritas.
Artikel ini membahas perbedaan pendekatan materialitas, cara mengumpulkan masukan, contoh penilaian, dan penggunaan hasilnya. Tujuannya agar Anda dapat memulai proses yang sesuai dengan kebutuhan perusahaan, bukan sekadar meniru kuesioner organisasi lain.
Materiality assessment ESG menyaring isu yang paling penting
Materiality assessment ESG yang baik memperlihatkan alasan suatu isu diprioritaskan, pihak yang terdampak, bukti yang digunakan, serta tindakan yang perlu dilakukan berikutnya.
Pahami dahulu pertanyaan yang ingin dijawab
Sebelum membuat survei, sepakati tujuan penilaian. Apakah perusahaan ingin memahami dampaknya terhadap pekerja dan lingkungan? Apakah investor membutuhkan informasi risiko keberlanjutan yang memengaruhi prospek bisnis? Atau perusahaan menghadapi kebutuhan untuk menilai kedua perspektif tersebut?
Tujuan yang berbeda dapat menghasilkan pendekatan berbeda. Karena itu, istilah “isu penting” perlu diterjemahkan menjadi kriteria. Banyaknya responden yang memilih suatu isu tidak otomatis membuktikan bahwa isu tersebut memiliki dampak paling signifikan.
Jika penilaian dilakukan untuk pelaporan, baca perbandingan GRI, SASB, TCFD, dan ISSB. Memilih pendekatan sejak awal membantu menghindari situasi ketika survei sudah selesai, tetapi hasilnya tidak sesuai dengan informasi yang dibutuhkan laporan.
Bedakan materialitas finansial dan materialitas dampak
Materialitas finansial melihat informasi keberlanjutan yang dapat memengaruhi keputusan pengguna utama laporan keuangan umum, termasuk investor. Contohnya adalah kerentanan pasokan air yang dapat mengganggu produksi, menambah biaya, atau memengaruhi prospek usaha. ISSB menggunakan orientasi informasi untuk investor tersebut; lihat penjelasan IFRS Foundation tentang materialitas.
Materialitas dampak melihat dampak perusahaan terhadap ekonomi, lingkungan, dan manusia, termasuk hak asasi manusia. Fokusnya tidak bergantung semata pada apakah dampak itu sudah menimbulkan kerugian finansial bagi perusahaan. GRI 3 tentang topik material menjadi rujukan untuk pendekatan ini.
Double materiality mencakup kedua perspektif. Namun, jangan menganggap semua standar mewajibkan pendekatan yang sama. Jelaskan kerangka yang dipilih, lalu lakukan penilaian sesuai ketentuannya. Dalam praktik editorial maupun rapat internal, menyebut perspektif secara lengkap lebih jelas daripada hanya mengatakan single materiality.
Contoh penggunaan air dari dua perspektif
Bayangkan perusahaan minuman mengambil air di wilayah yang mengalami kekeringan musiman. Dari sisi dampak, perusahaan perlu memahami pengaruh pengambilan air terhadap masyarakat dan ekosistem. Dari sisi finansial, perusahaan menilai kemungkinan gangguan pasokan, kenaikan biaya, atau pembatasan operasi.
Kedua pertanyaan tersebut saling berkaitan, tetapi tidak sama. Dampak pada masyarakat tidak boleh dianggap kecil hanya karena perusahaan belum menerima denda. Sebaliknya, risiko biaya perusahaan perlu dianalisis dengan informasi operasional dan asumsi yang masuk akal.
Contoh ini bersifat ilustratif. Untuk penilaian nyata, gunakan data lokasi, volume penggunaan, kondisi sumber air, masukan pihak terdampak, dan konteks regulasinya. Label “isu air” saja terlalu luas untuk menjadi dasar keputusan yang dapat ditindaklanjuti.
Langkah 1 Tentukan batas penilaian
Tuliskan entitas, lokasi, kegiatan, hubungan bisnis, dan periode yang dicakup. Perusahaan dengan beberapa lokasi perlu memeriksa apakah kondisi dampaknya berbeda. Menggabungkan seluruh lokasi menjadi satu nilai rata-rata dapat menyembunyikan masalah serius pada lokasi tertentu.
Libatkan fungsi sustainability, operasional, risiko, HR, pengadaan, serta keuangan sesuai isu. Tentukan siapa yang mengumpulkan data, menilai bukti, memfasilitasi diskusi, dan menyetujui hasil. Koordinasi sejak awal lebih efektif daripada meminta komentar ketika matriks sudah selesai.
Tim yang membutuhkan landasan bersama dapat mempelajari ESG Fundamental. Tujuan pembelajaran awalnya adalah menyamakan pengertian, sehingga peserta tidak memakai kata “material” untuk maksud yang berbeda dalam satu rapat.
Langkah 2 Susun daftar isu berdasarkan bukti
Mulailah dari proses bisnis, keluhan, catatan insiden, hasil audit, dan karakteristik rantai nilai. Tambahkan referensi industri dan standar yang sesuai, tetapi jangan menyalin seluruh daftar tanpa memeriksa relevansinya.
Untuk perusahaan manufaktur, isu dapat muncul dari penggunaan energi, pengelolaan limbah, keselamatan kontraktor, atau kualitas hubungan pemasok. Perusahaan jasa mungkin lebih perlu memperhatikan perlindungan data dan praktik ketenagakerjaan. Artikel prioritas ESG perusahaan manufaktur dapat membantu memperluas pertanyaan awal bagi sektor tersebut.
Rumuskan isu dengan cukup spesifik. “Sosial” adalah kategori, sedangkan “keselamatan pekerja kontraktor pada kegiatan pemeliharaan” lebih dekat dengan masalah yang bisa dinilai. Simpan bukti pendukung agar tim dapat menelusuri alasan suatu isu masuk daftar.
Langkah 3 Libatkan pihak yang tepat
Pilih pemangku kepentingan berdasarkan hubungan dan dampak, bukan hanya kemudahan menghubungi mereka. Pekerja lapangan, pemasok kecil, dan masyarakat sekitar bisa memberi informasi yang berbeda dari manajemen atau investor. Pastikan metode yang dipilih memungkinkan mereka menjelaskan pengalaman secara aman.
Survei cocok untuk menjaring pola umum. Wawancara membantu menggali penyebab dan konteks. Diskusi kelompok berguna untuk menguji perbedaan pandangan, selama peserta tidak takut menyampaikan hal yang sensitif. Tidak semua kelompok harus memakai metode yang sama.
Pertanyaan sebaiknya konkret. Daripada bertanya “seberapa penting keberlanjutan?”, tanyakan gangguan atau dampak apa yang dialami, seberapa sering terjadi, siapa yang terdampak, dan tindakan apa yang sudah dilakukan. Jawaban seperti ini lebih berguna saat menyusun prioritas.
Langkah 4 Nilai signifikansi dengan kriteria yang konsisten
Pisahkan informasi yang teramati dari perkiraan. Jelaskan bagaimana tingkat keparahan, cakupan, kemungkinan, atau besaran finansial dipertimbangkan sesuai pendekatan yang digunakan. Hindari memberi angka presisi jika bukti yang mendukungnya masih lemah.
Sebagai contoh desain kerja internal, tim dapat membuat lembar penilaian dengan kolom isu, lokasi, bukti, pihak terdampak, pertimbangan signifikansi, dan alasan keputusan. Ini bukan formula resmi yang berlaku untuk semua standar. Kriteria akhirnya perlu mengikuti kerangka yang benar-benar digunakan perusahaan.
| Pertanyaan penilaian | Bukti yang dapat diperiksa |
|---|---|
| Siapa atau apa yang terdampak | Data pekerja, lokasi masyarakat, ekosistem terkait |
| Bagaimana dampak terjadi | Insiden, observasi, keluhan, hubungan kegiatan usaha |
| Apa akibatnya bagi bisnis | Gangguan operasi, biaya, kontrak, proyeksi dengan asumsi |
| Apa yang masih belum diketahui | Kesenjangan data dan rencana pemeriksaan |
Jika pendapat peserta berbeda, jangan langsung merata-ratakan semuanya. Periksa apakah mereka membicarakan lokasi, periode, atau jenis dampak yang berbeda. Perbedaan tersebut bisa menjadi informasi penting, bukan gangguan yang harus dihilangkan.
Langkah 5 Validasi hasil sebelum membuat matriks
Mintalah pemilik proses memeriksa fakta, lalu bahas keputusan prioritas dengan pihak yang memiliki kewenangan. Validasi tidak berarti menghapus isu yang membuat perusahaan terlihat kurang baik. Tujuannya memastikan hasil masuk akal, bukti cukup, dan keterbatasannya diketahui.
Matriks dapat membantu komunikasi, tetapi bukan satu-satunya keluaran. Sertakan daftar topik material, penjelasan proses, perubahan dari periode sebelumnya, dan alasan penetapan prioritas. Jika menggunakan dua sumbu, beri nama yang jelas agar pembaca mengetahui apa yang sebenarnya dibandingkan.
Simpan catatan keputusan. Ketika seseorang mempertanyakan mengapa satu isu berada di prioritas tinggi, tim harus bisa menjawab dengan bukti dan alasan, bukan hanya menunjuk warna pada grafik.
Ubah hasil penilaian menjadi pekerjaan
Hubungkan setiap isu prioritas dengan tujuan, indikator, pemilik, serta program. Gunakan panduan ESG strategy roadmap untuk menerjemahkan hasil penilaian menjadi rencana kerja. Tanpa tahap ini, assessment mudah berhenti sebagai dokumen tahunan.
Informasi yang berkaitan dengan risiko bisnis dapat diteruskan ke proses manajemen risiko. Pembahasan integrasi ESG risk membantu tim melihat hubungan tersebut. Untuk pengembangan keterampilan, ESG Risk Management dapat menjadi bacaan program lanjutan yang relevan.
Contohnya, isu keselamatan kontraktor dapat menghasilkan pembaruan persyaratan pengadaan, induksi keselamatan, inspeksi pekerjaan, dan tindak lanjut temuan. Ukur pelaksanaan serta perubahan hasilnya, bukan hanya jumlah formulir yang dikumpulkan.
Pertanyaan yang sering muncul
Apakah assessment sama dengan survei pemangku kepentingan
Tidak. Survei adalah salah satu cara mengumpulkan masukan. Assessment juga membutuhkan pemahaman konteks, pemeriksaan bukti, penilaian signifikansi, validasi, dan keputusan tindak lanjut. Hasil survei perlu dibaca bersama sumber informasi lainnya.
Seberapa sering hasilnya ditinjau
Sesuaikan dengan ketentuan kerangka pelaporan dan perubahan perusahaan. Periksa kembali ketika ada ekspansi, akuisisi, insiden, perubahan regulasi, atau informasi dampak baru. Peninjauan tidak selalu berarti mengulang seluruh survei dari awal.
Apakah semua isu harus dimasukkan ke roadmap
Tidak semua memerlukan program dengan bobot yang sama. Namun, isu yang belum menjadi prioritas tetap perlu dipantau bila relevan. Jangan menggunakan hasil materialitas sebagai alasan mengabaikan kewajiban hukum atau dampak serius yang telah diketahui.
Mulai dengan pertanyaan yang lebih terarah
Assessment yang berguna membantu perusahaan menjelaskan mengapa satu isu didahulukan dan tindakan apa yang menyusul. Sebelum membuat survei berikutnya, periksa apakah tujuan, batas, kriteria, dan pihak yang dilibatkan sudah jelas.
Untuk menyamakan pemahaman lintas divisi, lihat pilihan pelatihan in-house. Jika Anda ingin membahas rancangan proses, hubungi tim ESG Solusi dengan membawa tujuan pelaporan, gambaran operasi, dan daftar isu awal. Diskusi akan lebih produktif ketika kebutuhan tersebut sudah terlihat.