Tim menerima permintaan laporan keberlanjutan, mendengar pembaruan taksonomi, lalu diminta bersiap menghadapi standar pengungkapan baru. Semua disebut sebagai kebutuhan ESG, tetapi apakah semuanya merupakan kewajiban yang sama? Kebingungan ini sering membuat perusahaan mengumpulkan banyak dokumen tanpa mengetahui prioritasnya. Karena itu, regulasi keuangan berkelanjutan perlu dipetakan menurut entitas, transaksi, tenggat, dan konsekuensi bagi proses bisnis.
Regulasi keuangan berkelanjutan Indonesia mencakup ketentuan yang berbeda menurut subjek dan kegiatan. POJK 51/2017 menjadi salah satu rujukan penerapan keuangan berkelanjutan. PSPK 1 dan PSPK 2 merupakan standar pengungkapan, TKBI mengklasifikasikan aktivitas, sedangkan ketentuan karbon mengatur ranah yang berkaitan dengan unit serta perdagangan karbon.
Artikel ini memberikan peta kerja per 12 Oktober 2026 untuk membantu mengidentifikasi sumber, ruang lingkup, dan tindak lanjut. Gunakan sebagai titik awal pemetaan; kewajiban spesifik tetap perlu dicocokkan dengan aturan final yang berlaku bagi perusahaan Anda.
Regulasi keuangan berkelanjutan perlu dipetakan per kebutuhan
Peta regulasi keuangan berkelanjutan membantu perusahaan membedakan kewajiban hukum, standar pelaporan, klasifikasi kegiatan, dan sarana pasar yang relevan.
Pisahkan aturan standar dan sarana pasar
Aturan menentukan kewajiban serta subjeknya. Standar membantu menentukan bagaimana informasi disusun atau diungkapkan. Taksonomi menyediakan sistem klasifikasi aktivitas. Bursa karbon merupakan sarana pasar yang operasinya diatur melalui ketentuan terkait.
Mencampurkan semuanya dalam satu kolom “regulasi” membuat pembaca sulit memahami tindakan yang diperlukan. Mengikuti pembelajaran standar tidak otomatis memenuhi kewajiban penyampaian laporan. Demikian pula, aktivitas yang sesuai taksonomi tidak otomatis memperoleh pembiayaan.
Untuk memahami sisi standar, baca perbandingan GRI, SASB, TCFD, dan ISSB. Setelah itu, susun daftar kewajiban berdasarkan identitas entitas, regulator, jenis usaha, serta aktivitas yang benar-benar dijalankan perusahaan. Penerapan regulasi keuangan berkelanjutan perlu mengikuti ruang lingkup setiap ketentuan.
POJK 51 sebagai salah satu dasar pemetaan
POJK 51/POJK.03/2017 mengatur penerapan keuangan berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik. Ketentuan tersebut memuat kebutuhan yang perlu dibaca menurut subjeknya, termasuk pelaporan dan aspek penerapan keuangan berkelanjutan.
Dalam pemetaan internal, jangan menyamakan seluruh kewajiban LJK dengan kewajiban emiten non-LJK. Periksa ketentuan mengenai rencana aksi, laporan, isi, mekanisme penyampaian, serta aturan lain yang terkait dengan status entitas.
Artikel POJK 51 dan arah pelaporan ESG dapat membantu sebagai pengantar. Namun, ketika menetapkan tenggat atau menyimpulkan kewajiban, buka dokumen resmi serta ketentuan pelaksanaan yang sesuai. Simpan dasar penilaian agar keputusan dapat ditinjau kembali.
Periksa kebutuhan laporan tahunan
Untuk emiten atau perusahaan publik, SEOJK 16/SEOJK.04/2021 menjadi rujukan mengenai bentuk dan isi laporan tahunan. Tim perlu membaca hubungan kebutuhan informasi ini dengan laporan keberlanjutan dan pengungkapan lain yang relevan.
Pertanyaan praktisnya adalah data apa yang harus tersedia, siapa yang menyusun, siapa yang memeriksa, dan bagaimana persetujuan dilakukan. Jadwal internal sebaiknya memberi waktu untuk koreksi, bukan hanya menetapkan hari terakhir pengiriman.
Periksa pula konsistensi informasi antarbagian laporan. Angka pekerja, cakupan operasi, atau penjelasan risiko tidak seharusnya berbeda tanpa alasan yang dapat dijelaskan. Satu katalog data membantu mengurangi pekerjaan ganda dan perbedaan versi.
PSPK 1 dan PSPK 2 serta persiapan menuju 2027
Menurut pengumuman resmi IAI, PSPK 1 dan PSPK 2 disahkan pada 1 Juli 2025 dengan tanggal efektif 1 Januari 2027. Perusahaan perlu memahami perkembangan standar ini ketika menilai kesiapan pengungkapan keberlanjutan.
Tanggal efektif standar tidak sama dengan kesimpulan bahwa seluruh perusahaan mempunyai kewajiban identik pada tanggal tersebut. Penerapan wajib, cakupan entitas, serta tahapan regulator harus diperiksa tersendiri. Bedakan pula dokumen final dari rancangan yang masih menjalani proses pembahasan.
OJK telah menerbitkan informasi konsultasi rancangan perubahan penerapan keuangan berkelanjutan. Rancangan perlu dipantau, tetapi tidak ditulis sebagai ketentuan final hanya karena sudah tersedia untuk publik. Tim kepatuhan perlu memeriksa status terbaru sebelum menetapkan keputusan.
Apa yang perlu dipahami dari TKBI versi 3
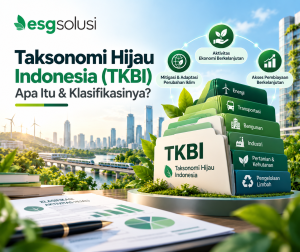
OJK menerbitkan TKBI versi 3 pada 5 Februari 2026, sebagaimana dijelaskan pada laman resmi TKBI. Dalam penggunaannya, perusahaan perlu melihat aktivitas serta kriteria yang relevan, bukan hanya menyebut bisnisnya “hijau”. Pemantauan regulasi keuangan berkelanjutan perlu dilengkapi pemilik dan tenggat.
Siapkan informasi kegiatan, teknologi, lokasi, serta bukti yang diperlukan untuk penilaian sesuai kriteria. Periksa versi dokumen dan pembaruan yang digunakan, karena klasifikasi harus merujuk pada ketentuan yang sesuai dengan konteks penilaian.
Baca pengantar taksonomi keuangan berkelanjutan untuk memahami konsepnya. Kemudian cocokkan kebutuhan data dengan pemberi pembiayaan atau pengguna informasi. Kesesuaian klasifikasi bukan jaminan persetujuan kredit atau penurunan biaya pendanaan.
Jangan melewatkan perubahan kerangka karbon
Untuk konteks nilai ekonomi karbon, Perpres 110 Tahun 2025 merupakan salah satu rujukan penting. Pada perdagangan melalui bursa, POJK 14 Tahun 2023 telah diubah melalui POJK 10 Tahun 2026, menurut pengumuman OJK.
Perkembangan pencatatan juga mencakup Sistem Registri Unit Karbon atau SRUK. Perusahaan yang mengembangkan proyek atau menggunakan unit karbon perlu memeriksa persyaratan yang sesuai dengan kegiatan, jenis unit, dan tujuan penggunaannya.
Untuk alur pengenalan, baca bursa karbon Indonesia. Jangan menganggap seluruh pengurangan emisi operasional otomatis dapat diperdagangkan. Inventaris emisi, penerbitan unit, transaksi, dan klaim mempunyai kebutuhan dokumentasi yang perlu dibedakan.
Gunakan matriks agar tindak lanjut terlihat
| Rujukan | Jenis | Pertanyaan yang perlu dijawab perusahaan |
|---|---|---|
| POJK 51/2017 | Regulasi | Ketentuan mana yang berlaku bagi entitas ini |
| SEOJK 16/2021 | Ketentuan laporan tahunan | Informasi dan proses penyusunan apa yang diperlukan |
| PSPK 1 dan PSPK 2 | Standar pengungkapan | Kesenjangan informasi apa yang perlu disiapkan |
| TKBI versi 3 | Taksonomi | Aktivitas dan bukti apa yang relevan untuk penilaian |
| Kerangka karbon | Regulasi dan ketentuan pelaksana | Apakah perusahaan bertindak sebagai pengembang, pengguna, atau pelaku transaksi |
Tambahkan kolom dasar pasal, status dokumen, tanggal pemeriksaan, pemilik tindakan, serta tenggat. Matriks yang baik membantu menjawab pekerjaan berikutnya. Daftar judul aturan tanpa hubungan dengan tindakan akan sulit digunakan dalam rapat.
Tentukan kewajiban berdasarkan profil entitas
Langkah pertama adalah memastikan profil hukum serta kegiatan. Apakah entitas termasuk LJK, emiten, perusahaan publik, anak perusahaan, atau pemasok untuk pelanggan tertentu? Dalam kelompok usaha, setiap entitas dapat memiliki kewajiban berbeda.
Langkah kedua adalah memeriksa aktivitas khusus. Perusahaan yang menerbitkan instrumen pembiayaan tertentu, mengikuti perdagangan karbon, atau mengekspor produk mungkin membutuhkan pemetaan tambahan. Jangan menganggap satu status perusahaan sudah menjawab seluruh kewajibannya.
Langkah ketiga adalah membedakan kebutuhan hukum dari kebutuhan komersial. Permintaan pelanggan dapat penting bagi kelangsungan kontrak, tetapi jangan disebut kewajiban regulator domestik jika dasar sebenarnya adalah kontrak atau aturan negara tujuan.
Bangun sistem data sebelum tenggat mendekat
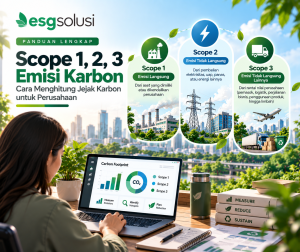
Petakan data lingkungan, sosial, dan tata kelola beserta pemiliknya. Untuk emisi, gunakan panduan Scope 1, 2, dan 3 sebagai pengantar. Untuk prioritas topik, gunakan materiality assessment dengan pendekatan yang sesuai standar yang dituju.
Tetapkan definisi, satuan, cakupan, periode, dan bukti. Informasi tersebut perlu konsisten antarunit. Jika perusahaan memakai estimasi, catat alasan serta metode agar angka dapat diperiksa dan ditingkatkan kualitasnya pada periode berikutnya.
Lakukan uji penyusunan sebelum laporan final. Pilih beberapa pengungkapan dan telusuri datanya sampai dokumen asal. Uji kecil ini sering mengungkap masalah koordinasi lebih cepat daripada menunggu semua data masuk pada akhir tahun. Bukti kepatuhan terhadap regulasi keuangan berkelanjutan perlu mudah ditelusuri.
Rencanakan persiapan lintas fungsi
Tetapkan satu pemilik untuk daftar pembaruan sumber. Ketika ada dokumen baru, catat apakah dokumen itu mengubah aturan, memberi petunjuk, atau hanya menyampaikan rencana. Simpan versi yang dipakai saat keputusan dibuat agar tim dapat menjelaskan dasar tindakannya. Kebiasaan ini juga membantu ketika personel berganti, sebab pengganti tidak perlu menebak mengapa perusahaan menerapkan satu ketentuan dan belum menerapkan ketentuan lainnya pada periode tertentu.
Fungsi legal atau compliance membantu menilai keberlakuan ketentuan. Sustainability mengoordinasikan kebutuhan pengungkapan, keuangan memeriksa hubungan informasi finansial, dan unit operasi menyediakan data serta menjalankan tindakan. Pembagian tepatnya mengikuti struktur perusahaan.
Buat daftar pekerjaan dengan prioritas. Dahulukan kewajiban yang sudah berlaku, kesenjangan data yang membutuhkan waktu, dan keputusan yang memerlukan persetujuan manajemen. Persiapan standar baru dapat dilakukan tanpa menyatakan bahwa semua ketentuannya sudah wajib bagi setiap entitas.
ESG Fundamental dapat membantu menyamakan konsep, sedangkan ESG Risk Management relevan untuk menghubungkan kebutuhan keberlanjutan dengan penilaian risiko. Pilih pembelajaran berdasarkan kesenjangan tim yang ditemukan.
Pertanyaan yang sering muncul
Apakah semua perusahaan wajib membuat sustainability report
Jangan menjawab hanya berdasarkan ukuran perusahaan. Periksa status entitas dan aturan yang berlaku. Di luar kewajiban regulator, laporan juga dapat diminta investor atau pelanggan, dengan dasar dan ruang lingkup yang berbeda.
Apakah aturan rancangan harus langsung diperlakukan sebagai kewajiban
Tidak. Rancangan dapat digunakan untuk persiapan dan pemantauan, tetapi keputusan kepatuhan harus membedakan status tersebut dari aturan final. Simpan tanggal pemeriksaan dan lakukan pembaruan ketika ketentuan resmi diterbitkan.
Bagaimana menentukan sanksi yang mungkin berlaku
Baca ketentuan yang mengikat entitas serta jenis pelanggarannya. Hindari memakai satu daftar sanksi untuk semua kewajiban ESG. Bila penerapannya tidak jelas, mintalah penelaahan sesuai konteks sebelum mengambil keputusan.
Mulai dengan daftar kewajiban yang dapat ditindaklanjuti
Pilih satu entitas, identifikasi aturan dan standar yang relevan, lalu hubungkan dengan data serta pemilik proses. Setelah pola tersebut berjalan, perluas ke entitas atau kegiatan lain. Pembaruan regulasi akan lebih mudah dikelola ketika dasar pemetaannya rapi.
Untuk pembelajaran lintas divisi, lihat program in-house ESG Solusi. Anda dapat mendiskusikan kebutuhan persiapan perusahaan sambil membawa profil entitas, laporan terakhir, dan daftar pertanyaan agar ruang lingkup pendampingan dapat dibahas secara lebih tepat. Dengan begitu, regulasi keuangan berkelanjutan dapat ditindaklanjuti sesuai prioritas perusahaan.