Bank adalah bisnis yang pada dasarnya mengelola risiko. Setiap kredit yang disalurkan, setiap dana yang dihimpun, dan setiap transaksi mengandung risiko yang jika tidak dikelola bisa berujung krisis. Itulah mengapa manajemen risiko di perbankan diatur sangat ketat dan menjadi kompetensi yang wajib dikuasai para profesionalnya.
Bagi siapa pun yang berkarier atau bekerja sama dengan industri keuangan, memahami kerangka manajemen risiko perbankan sangat berharga. Artikel ini membahas jenis-jenis risiko utama, regulasi yang mengaturnya, dan praktik terbaik mengelolanya, dengan bahasa yang jelas.
Mengapa Manajemen Risiko Bank sangat Krusial?
Bank mengelola dana masyarakat dan menjadi urat nadi perekonomian, sehingga kegagalannya berdampak luas. Manajemen risiko yang kuat melindungi bank dari kerugian, menjaga kepercayaan nasabah, dan memelihara stabilitas sistem keuangan secara keseluruhan. Inilah alasan regulator menaruh perhatian besar pada praktik manajemen risiko perbankan. Oleh karena itu, Mengelola dan mempelajari Manajemen Risiko Bank jangan dianggap sepele, ini bisa berdampak buruk dan fatal bagi perusahaan
Jenis Risiko Utama di Perbankan
Perbankan mengenal beberapa jenis risiko yang perlu dikelola secara terintegrasi. Memahaminya membantu melihat gambaran utuh profil risiko bank.
- Risiko kredit: potensi gagal bayar dari debitur.
- Risiko pasar: kerugian akibat pergerakan harga pasar, seperti suku bunga dan nilai tukar.
- Risiko likuiditas: ketidakmampuan memenuhi kewajiban jangka pendek.
- Risiko operasional: kerugian dari kegagalan proses, sistem, atau manusia.
- Risiko lainnya: termasuk risiko hukum, kepatuhan, reputasi, dan strategis.
Regulasi Manajemen Risiko dari OJK
Di Indonesia, penerapan manajemen risiko bank diatur oleh Otoritas Jasa Keuangan melalui berbagai ketentuan yang menetapkan kewajiban bank dalam mengelola risiko. Bank Indonesia juga berperan dalam menjaga stabilitas sistem keuangan. Ketentuan ini mencakup kewajiban memiliki kerangka manajemen risiko, struktur tata kelola risiko, hingga pelaporan. Rujukan resmi dapat diperoleh dari Otoritas Jasa Keuangan dan Bank Indonesia.
Empat Pilar Penerapan Manajemen Risiko
Penerapan manajemen risiko yang baik di bank umumnya bersandar pada empat pilar yang saling mendukung.
- Pengawasan aktif direksi dan komisaris. Tone from the top menentukan budaya risiko.
- Kebijakan dan prosedur. Kerangka tertulis yang menjadi acuan pengelolaan risiko.
- Proses dan sistem. Identifikasi, pengukuran, pemantauan, dan pengendalian risiko.
- Pengendalian internal. Sistem kontrol yang memastikan semuanya berjalan sesuai rencana.
Peran Sertifikasi BSMR
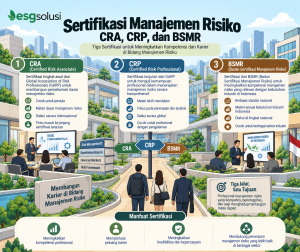
Mengingat kompleksitas risiko perbankan, kompetensi menjadi sangat penting. Sertifikasi manajemen risiko seperti BSMR banyak dipakai di industri perbankan sebagai standar kompetensi, dengan jenjang yang berlapis sesuai tingkat tanggung jawab. Banyak posisi di bank mensyaratkan sertifikasi ini. Membangun kompetensi risiko yang kuat, baik melalui BSMR maupun sertifikasi lain seperti CRP, menjadi investasi penting bagi profesional perbankan.
Memperkuat Kompetensi Risiko Tim Anda
Mengelola risiko perbankan menuntut kompetensi yang mendalam dan terus diperbarui. Banyak lembaga keuangan merasa terbantu dengan peningkatan kompetensi tim melalui pelatihan dan sertifikasi. ESG Solusi mendukung melalui program manajemen risiko, Sertifikasi CRP, serta in-house training yang dapat disesuaikan dengan kebutuhan lembaga keuangan Anda.
Membangun Budaya Risiko yang Kuat
Di balik kerangka dan regulasi, budaya risiko sering menjadi penentu keberhasilan manajemen risiko bank. Sistem terbaik pun bisa gagal jika budaya organisasi mengabaikan risiko. Beberapa elemen membentuk budaya risiko yang sehat.
- Tone from the top: pimpinan menunjukkan bahwa risiko dikelola dengan serius.
- Tanggung jawab bersama: setiap karyawan merasa memiliki peran dalam mengelola risiko.
- Keterbukaan melaporkan: masalah disampaikan lebih awal tanpa rasa takut.
- Insentif yang seimbang: menghargai kinerja tanpa mendorong pengambilan risiko berlebih.
Budaya risiko yang kuat membuat manajemen risiko hidup dalam keputusan sehari-hari, bukan sekadar dokumen kepatuhan. Bank yang menanamkan kesadaran risiko di seluruh lini jauh lebih tahan terhadap kejutan dibanding yang hanya mengandalkan prosedur formal.
Hal yang Sering Ditanyakan tentang Manajemen Risiko Bank
Apa jenis risiko paling utama di perbankan?
Risiko kredit sering dianggap paling utama karena bisnis inti bank adalah menyalurkan kredit, sehingga gagal bayar debitur berdampak langsung. Namun, risiko lain seperti likuiditas, pasar, dan operasional juga sangat penting dan dapat memicu krisis. Yang terbaik adalah mengelola seluruh jenis risiko secara terintegrasi, karena satu risiko sering memicu risiko lainnya.
Apa saja empat pilar manajemen risiko bank?
Empat pilar penerapan manajemen risiko bank umumnya meliputi pengawasan aktif direksi dan komisaris, kecukupan kebijakan dan prosedur, kecukupan proses serta sistem manajemen risiko, dan sistem pengendalian internal yang menyeluruh. Keempat pilar ini bekerja bersama memastikan risiko dikelola dari level kebijakan hingga operasional, didukung budaya risiko yang kuat dari pimpinan.
Apakah sertifikasi BSMR wajib bagi bankir?
Banyak posisi di perbankan mensyaratkan sertifikasi manajemen risiko seperti BSMR, terutama untuk peran yang berkaitan dengan pengelolaan risiko, sehingga dalam praktik sering menjadi kebutuhan. Jenjangnya disesuaikan dengan tingkat tanggung jawab. Memiliki sertifikasi ini memperkuat kompetensi sekaligus memenuhi ekspektasi industri terhadap profesional perbankan di bidang risiko.
Bagaimana OJK mengawasi manajemen risiko bank?
OJK mengawasi melalui ketentuan yang mewajibkan bank menerapkan manajemen risiko sesuai kerangka tertentu, pelaporan berkala, serta penilaian tingkat kesehatan yang mencakup profil risiko. Bank Indonesia juga berperan menjaga stabilitas sistem keuangan. Pengawasan ini memastikan bank mengelola risikonya secara memadai demi melindungi nasabah dan sistem keuangan secara keseluruhan.
Apakah manajemen risiko bank relevan bagi lembaga keuangan non-bank?
Sangat relevan. Lembaga keuangan non-bank seperti perusahaan pembiayaan, asuransi, dan sekuritas juga menghadapi berbagai risiko dan diatur oleh OJK. Meski karakteristik risikonya berbeda, prinsip manajemen risiko yang sama berlaku. Kompetensi manajemen risiko karena itu bernilai di seluruh industri keuangan, tidak terbatas pada perbankan saja.
Kelola Risiko, Jaga Kepercayaan
Manajemen risiko adalah inti dari bisnis perbankan dan lembaga keuangan. Dengan kerangka yang kuat, kepatuhan terhadap regulasi, dan tim yang kompeten, lembaga Anda dapat mengelola risiko secara efektif, melindungi nasabah, dan menjaga kepercayaan yang menjadi fondasi industri ini.
Ingin memperkuat kompetensi manajemen risiko tim Anda? Pelajari program manajemen risiko ESG Solusi, atau jadwalkan in-house training.
Checklist praktis sebelum diterapkan
Sebelum menjalankan Manajemen Risiko untuk Bank dan, susun pemilik tugas, target waktu, dan bukti yang harus dikumpulkan. Mulailah dari data yang paling mudah diverifikasi, lalu tetapkan format pencatatan yang konsisten agar hasilnya dapat dibandingkan setiap periode. Libatkan fungsi yang terdampak sejak awal, termasuk operasional, keuangan, legal, procurement, dan sumber daya manusia. Dengan cara ini, rekomendasi tidak berhenti sebagai dokumen, tetapi berubah menjadi keputusan yang bisa dipantau.
Gunakan indikator yang sederhana dan relevan dengan keputusan bisnis. Setiap indikator sebaiknya memiliki baseline, target, sumber data, serta penanggung jawab. Jika data belum lengkap, tuliskan keterbatasannya dan buat rencana perbaikan. Transparansi seperti ini membantu pembaca menilai kemajuan secara realistis dan mengurangi risiko klaim yang berlebihan. Tinjau hasil minimal setiap kuartal, kemudian sesuaikan prioritas berdasarkan perubahan regulasi, ekspektasi pelanggan, dan kondisi rantai pasok.
Pertanyaan yang sering muncul
Apakah perusahaan harus menunggu data sempurna? Tidak. Perusahaan dapat memulai dari data yang tersedia, memberi label kualitas data, dan memperbaikinya secara bertahap. Yang paling penting adalah metode pengukuran tetap konsisten sehingga kemajuan dapat terlihat.
Siapa yang bertanggung jawab? Direksi menetapkan arah dan sumber daya, sementara pemilik proses mengelola pelaksanaan harian. Tim ESG, risk, finance, dan compliance perlu bekerja sebagai satu tim agar target tidak berjalan sendiri-sendiri.
Langkah berikutnya
Jika Anda ingin mempercepat penerapan dan membangun kompetensi internal, lihat program manajemen risiko ESG. Tim ESG Solusi dapat membantu memetakan kebutuhan, menyusun prioritas, dan menyiapkan pelatihan yang sesuai dengan konteks organisasi Anda.
Pada tahap pelaksanaan, dokumentasikan keputusan, asumsi, dan hasil pengukuran terkait Manajemen Risiko untuk Bank dan. Catatan yang rapi memudahkan evaluasi, audit internal, dan komunikasi kepada pemangku kepentingan. Jadikan temuan sebagai dasar perbaikan pada siklus berikutnya.
Jadikan hasil evaluasi sebagai dasar perbaikan pada siklus berikutnya. Catat keputusan, asumsi, sumber data, dan penanggung jawab agar penerapan dapat ditinjau secara konsisten oleh tim internal serta pemangku kepentingan.
Jadikan hasil evaluasi sebagai dasar perbaikan pada siklus berikutnya. Catat keputusan, asumsi, sumber data, dan penanggung jawab agar penerapan dapat ditinjau secara konsisten oleh tim internal serta pemangku kepentingan.
Jadikan hasil evaluasi sebagai dasar perbaikan pada siklus berikutnya. Catat keputusan, asumsi, sumber data, dan penanggung jawab agar penerapan dapat ditinjau secara konsisten oleh tim internal serta pemangku kepentingan.
Jadikan hasil evaluasi sebagai dasar perbaikan pada siklus berikutnya. Catat keputusan, asumsi, sumber data, dan penanggung jawab agar penerapan dapat ditinjau secara konsisten oleh tim internal serta pemangku kepentingan.